법인회사를 폐업할 때 장부에 누적된 가지급금을 그대로 방치하면 대표이사의 상여금으로 처분되어 막대한 소득세와 4대 보험료 폭탄으로 이어지므로 해산 등기 전에 반드시 적법한 절차를 거쳐 정리해야 합니다.
💡 법인 폐업 전 가지급금을 정리하려면 대표이사의 미지급 급여나 퇴직금과의 상계 처리를 우선 검토하고, 특허권 양수도나 대표 개인 자산의 법인 현물출자 방식을 활용하여 법인 채무를 해소해야 합니다.
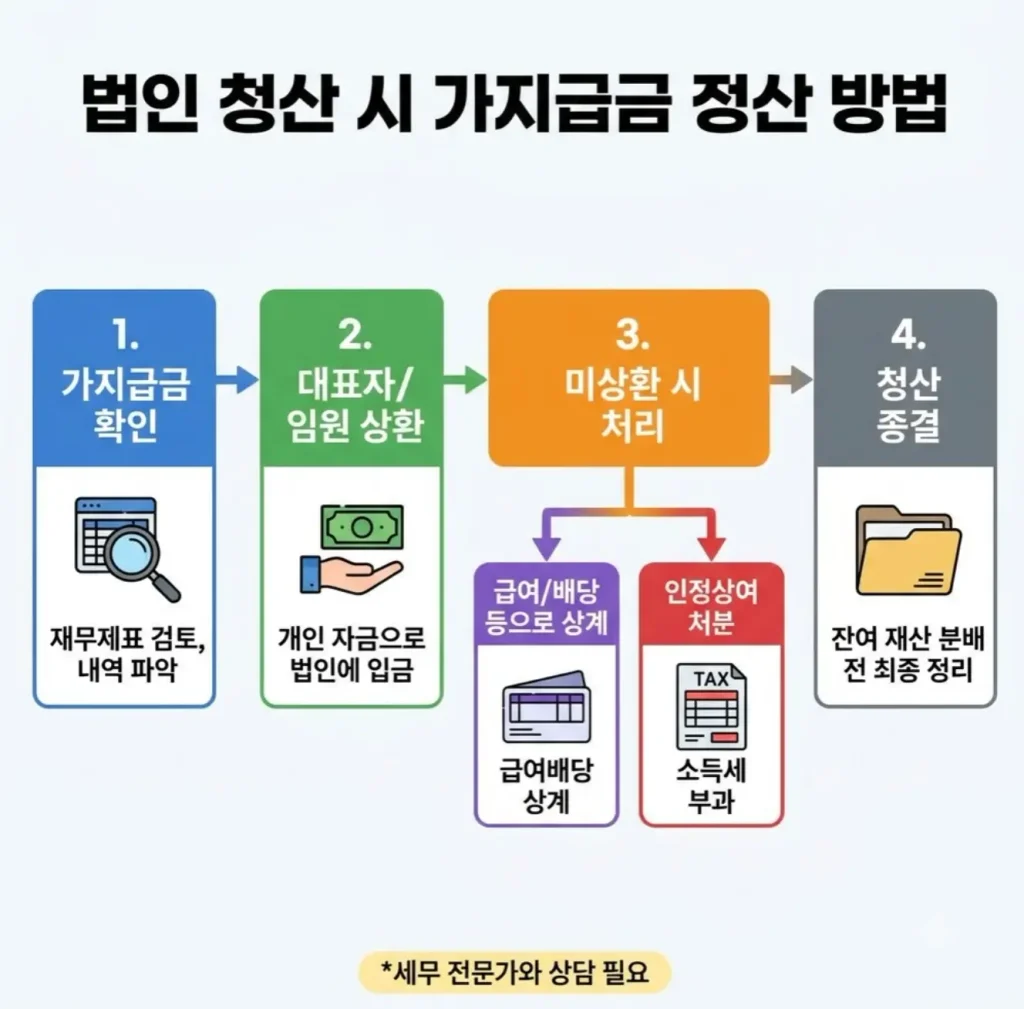
가지급금이 폐업 시 치명적인 이유는?
법인 청산 및 해산 절차가 진행되는 동안 대표이사 가지급금은 실질적인 자금 유출로 간주되어 세무 당국으로부터 엄격한 처분을 받게 됩니다.
- 인정이자 익금산입: 법인이 대표이사에게 가지급금을 빌려준 것으로 보아 당좌대출이자율에 해당하는 인정이자를 계산하여 법인세를 추가로 납부해야 합니다.
- 대표이사 상여 처분: 폐업 시점까지 해소되지 않은 가지급금 잔액은 전액 대표이사의 상여금으로 처분되며, 이는 종합소득세 과세표준을 급격히 끌어올려 고액의 세금을 발생시킵니다.
- 체납 처분 및 재산 압류: 폐업 법인이 세금을 납부할 자력이 부족한 경우 법인의 제2차 납세의무자로 지정된 과점주주나 대표이사에게 세금 납부 의무가 승계됩니다.
효율적인 가지급금 정리 방법은?
법인의 자산 상황과 대표 개인의 재무 상태를 분석하여 적용 가능한 현실적인 정리 수단을 선택하고 순차적으로 실행에 옮겨야 합니다.
| 정리 방식 | 세부 실행 내용 | 실무적 주의사항 |
| 대표 급여 및 퇴직금 상계 | 법인이 대표이사에게 지급해야 할 미지급 급여나 퇴직금을 가지급금 잔액과 상계 처리하여 장부상 채권·채무 소멸 | 정관에 규정된 퇴직금 지급 규정 범위 내에서만 처리 가능 |
| 특허권 및 무형자산 양수도 | 대표 개인이 보유한 특허권, 실용신안 등의 지식재산권을 법인에 양도하고 그 대가로 가지급금과 상계 | 특허권 가치 평가의 적정성과 실제 업무 관련성 입증 필수 |
| 대표 개인 자산 현물출자 | 대표이사가 소유한 부동산이나 주식 등의 자산을 법인에 현물출자 형태로 이전하여 가지급금 변제 | 감정평가 비용과 소유권 이전 등기에 따른 등록면허세 발생 |
가지급금 정리 시 준수해야 할 필수 지침은?
- 폐업 신고나 해산 등기를 마친 이후에는 장부 수정이나 임의적인 가지급금 정리가 불가능하므로 반드시 폐업 등기 전에 모든 정리를 완료해야 합니다.
- 특허권 양도나 자산 매각을 통한 정리를 진행할 때는 형식적인 계약에 그치지 않고 객관적인 가치 평가 서류를 구비하여 세무조사에 대비합니다.
- 무리한 감액이나 임의적인 대손처리는 사해행위 취소 소송이나 조세포탈 혐의로 이어질 수 있으므로 세무사나 공인회계사의 전문 자문을 거쳐 진행합니다.
💡 법인회사 폐업 시 가지급금을 사전에 철저히 정리하면 과도한 소득세 폭탄을 예방하고 세무 리스크 없이 안전하게 법인 청산 절차를 마무리할 수 있습니다.